Taxatie voor herfinanciering: wat controleert de geldverstrekker?
Lees wanneer een actuele woningtaxatie nodig kan zijn voor herfinanciering, welk bewijs je voorbereidt en hoe je rapport, kosten en acceptatie controleert.
TL;DR: controleer het rapport voordat je oversluit
Een actuele woningtaxatie kan onderdeel zijn van een Nederlandse hypotheekherfinanciering. De taxatie is niet in iedere situatie verplicht. De geldverstrekker bepaalt welk bewijs voor de actuele woningwaarde wordt geaccepteerd. In de AFM-uitleg over hypotheek oversluiten staat dat een aanbieder een taxatierapport kan vragen, terwijl een WOZ-waarde soms als alternatief kan worden gebruikt. Controleer dit vóór je bestelt.
Vraag je geldverstrekker welk rapport voor jouw aanvraag telt en leg het antwoord vast vóór je een opdracht geeft; zo weet je welk taxatierapport de geldverstrekker accepteert.
Als je je hypotheek herfinanciert, vergelijk je lokale context zoals woningtaxatie in Rotterdam met geaccepteerd bewijs van de geldverstrekker en de actuele waardepeildatum.
Begin bij de beslissing en niet bij een verondersteld product. Vraag of je van geldverstrekker wisselt, bij dezelfde aanbieder blijft, de lening verhoogt, de aflossingsvorm wijzigt of alleen een andere rente zoekt. Bevestig daarna ontvanger, waardebegrip, waardepeildatum, rapportvorm en deadline.
Voordat je op de conclusie vertrouwt, vergelijk je jouw vragen met een taxatierapport lezen en controleer je of doel en ontvanger kloppen.
Gebruik deze volgorde:
- Vraag welk bewijs de geldverstrekker of adviseur accepteert.
- Verzamel informatie over lening, woning en verbeteringen.
- Vergelijk een volledig rapport met een toegestane alternatieve route.
- Geef opdracht voor een rapport met het juiste doel, de juiste datum en ontvanger.
- Controleer waarde, aannames, kosten en acceptatie voordat je beslist.
Past deze situatie bij jouw vraag?
Ben je een huiseigenaar die de hypotheek wil oversluiten bij de huidige of een andere geldverstrekker. De uitleg helpt ook wanneer herfinanciering samenhangt met een verbouwing, verhoging van de lening, verhuizing of het benutten van overwaarde?
Als je een woning laat taxeren, stem je woningtaxatie af op het doel, de waardepeildatum en de rapportontvanger.
Een taxatie is geen hypotheekadvies. Een geldverstrekker of adviseur beoordeelt inkomen, betaalbaarheid, productvoorwaarden en de hele aanvraag. Een taxatie beantwoordt een woningwaardevraag en beslist niet of herfinanciering passend is.
Als je een rapport voor financiering nodig hebt, bevestig je taxatie voor overbruggingsfinanciering voordat je een taxatie aanvraagt.
Wat heb je nodig voordat je begint?
Verzamel de schriftelijke vraag van de geldverstrekker, de huidige hypotheekschuld, het gewenste nieuwe bedrag en de gewenste passeerdatum. Vraag bij oversluiten naar een inschatting van boeterente en overige kosten voordat je een lagere rente als besparing ziet.
Als je een woning koopt of verkoopt, stem je taxatie voor de aankoop van een woning af op doel, waardepeildatum en de partij die het rapport gebruikt.
Leg ook adres, eigendom, erfpachtvoorwaarden, recente verbouwingen, vergunningen, plattegronden, energie-informatie en de meest recente WOZ-beschikking klaar. Bewaar koopakte en ouder rapport wanneer die een wijziging in woning of lening verklaren.
Als je offertes vergelijkt, neem je wat een taxatie kost mee in het totaalbedrag zodat extra werkzaamheden niet onverwacht komen.
Context: herfinanciering kan de taxatievraag veranderen
Herfinanciering gaat verder dan een ander rentepercentage. Een nieuwe geldverstrekker kan inkomen, actuele woningwaarde en de verhouding tussen lening en waarde opnieuw beoordelen. De AFM-uitleg over betaalbaarheid beschrijft de algemene loan-to-value-regel van 100% en enkele uitzonderingen. De actuele regels en het beleid van de geldverstrekker blijven bepalend.
De woningwaarde kan invloed hebben op een risicoklasse, maximaal bedrag of het bewijs dat een bank verlangt. Een hogere taxatiewaarde zorgt niet vanzelf voor een lagere rente. Advieskosten, boeterente, notaris, taxatie en productkosten kunnen het resultaat veranderen. Vergelijk de totale kosten van blijven en oversluiten over de periode waarin je de hypotheek verwacht te houden.
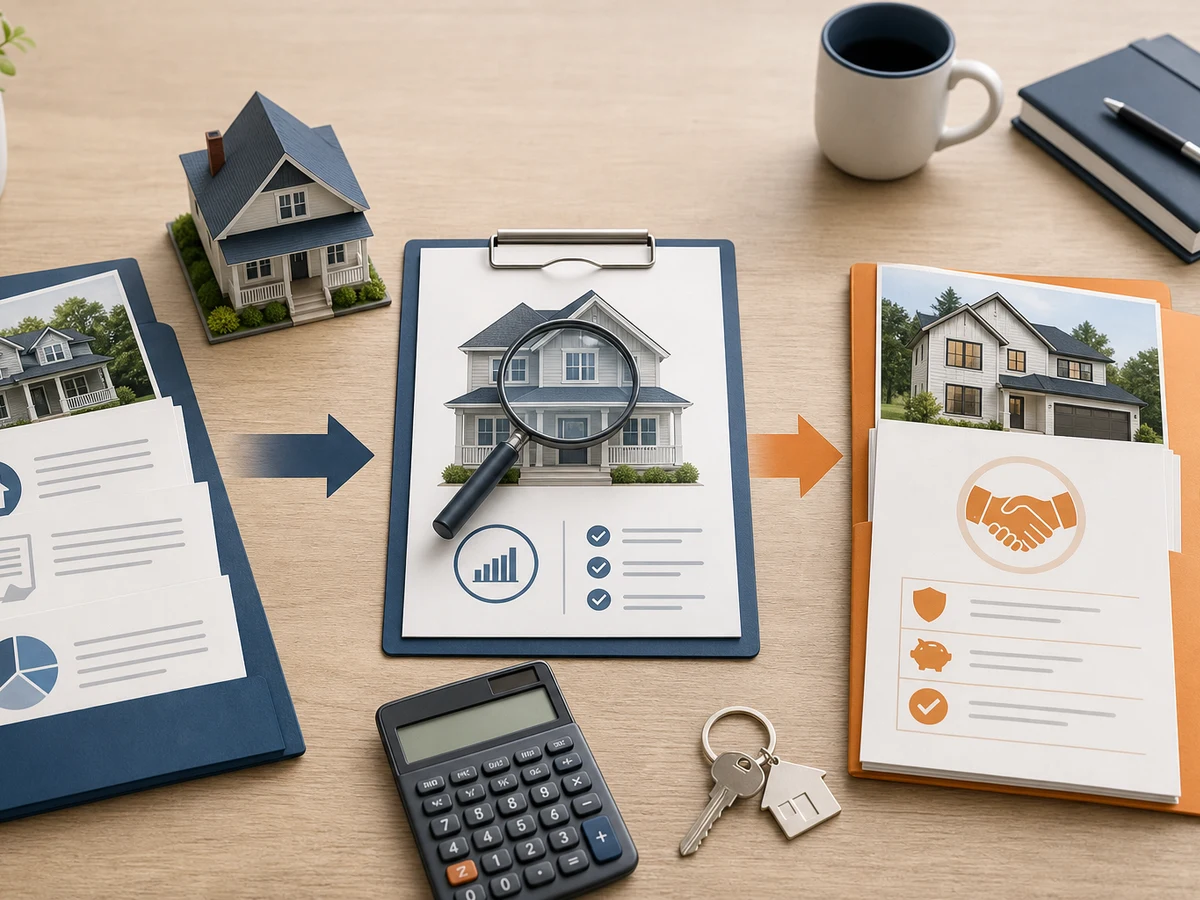
De body visual toont de bruikbare volgorde: bestaand bewijs wordt onderzocht, een taxatiecontrole toetst de positie en daarna volgt de financieringsbeslissing. Er is geen garantie op goedkeuring.
Voorwaarden die de uitkomst kunnen veranderen
Checklist van de aanvraag
- Beslissing en ontvanger: noteer of het rapport voor de huidige bank, een nieuwe bank, een adviseur of een andere partij is.
- Waardebegrip en datum: vraag of marktwaarde, waarde na verbouwing of een ander begrip nodig is en welke datum geldt.
- Geaccepteerde vorm: controleer of een volledig rapport, hybride route, WOZ-informatie of ander bewijs is toegestaan.
- Leninginformatie: houd saldo, gewenst bedrag, aflossingsvorm en eventuele boeterente bij de hand.
- Woningdossier: meld uitbouw, erfpacht, gebreken, vergunningen, energiemaatregelen en wijzigingen sinds een vorig rapport.
- Deadline: plan tijd voor opname, onderzoek, correcties, validatie en beoordeling door de geldverstrekker.
Waarom het antwoord kan verschillen
Voor een rentewijziging, verhoging of overstap kan dezelfde woning een andere bewijsroute nodig hebben. Bij een eenvoudige aanvraag kan een geaccepteerde alternatieve waarde volstaan. Een complexe woning, hogere lening of grote verbouwing kan juist een volledig rapport nodig maken. Vraag de ontvangende partij om het antwoord.
Gebruik een WOZ-waarde niet als vervanging omdat die makkelijk beschikbaar is. De WOZ heeft een gemeentelijk doel en een eigen waardepeildatum. Gebruik deze alleen wanneer de geldverstrekker bevestigt dat de waarde bij de aanvraag past.
Het taxatieproces bij herfinanciering in zes stappen
1. Definieer de financieringsbeslissing
Schrijf huidige lening, gewenste lening, geldverstrekker, doel, passeerdatum en reden van oversluiten op. Een overstap naar een andere bank kan een nieuwe betaalbaarheidstoets krijgen; een wijziging bij de huidige bank kan een andere route volgen.
2. Vraag de geaccepteerde bewijsroute schriftelijk
Vraag of een taxatierapport nodig is, welke vorm wordt geaccepteerd en hoe recent de waarde moet zijn. Controleer of validatie nodig is en of de geldverstrekker het rapport rechtstreeks wil ontvangen. Zo voorkom je een goed rapport dat toch niet bruikbaar is.
3. Verzamel woning- en leningbewijs
Geef informatie over eigendom, adres, oppervlakte, erfpacht, verbouwingen, vergunningen, gebreken en energie. Noteer ook hypotheeksaldo, gewenst bedrag, aflossing en kosten van oversluiten.
4. Kies de juiste opdracht
Geef taxatiedoel, datum, ontvanger en bijzondere aannames door. Een bouwbudget is geen automatische waardestijging. Bij werk aan de woning zijn plannen, vergunningen en een realistische begroting nodig.
5. Controleer het rapport
Vergelijk adres, eigendom, oppervlakten, staat, verbeteringen, waardebegrip, datum, aannames en beperkingen met de werkelijkheid.
6. Vergelijk de volledige herfinanciering
Zet rente, maandlast, boeterente, advies, notaris, taxatie en productkosten naast elkaar over de verwachte looptijd. Een lagere maandlast zegt zonder die context niet wat de beste keuze is.
Vier situaties bij herfinanciering
Oversluiten naar een nieuwe geldverstrekker
De nieuwe partij kan inkomen, waarde, lening en productvoorwaarden opnieuw beoordelen. Vraag vooraf de rapportvorm, acceptatie, ouderdom en aanleverroute.
Wijzigen bij de huidige geldverstrekker
De route kan eenvoudiger zijn, terwijl de bank nog steeds eigen bewijsregels heeft. Ga niet uit van vrijstelling zonder bevestiging.
Lening verhogen na een verbouwing
De bank kan actuele waarde of waarde na de werkzaamheden vragen.
Lever vergunningen, tekeningen, specificaties en budget aan.
Oversluiten rond een verhuizing
Wanneer de oude woning nog moet worden verkocht, komt overbruggingsfinanciering in beeld.
Fouten die een taxatie minder bruikbaar maken
Bestellen voordat je de bank vraagt
Waarom het gebeurt: de eigenaar neemt aan dat iedere herfinanciering hetzelfde bewijs vraagt. Oplossing: vraag eerst naar ontvanger, vorm en ouderdom.
Een hogere waarde als doel nemen
Waarom het gebeurt: overwaarde en loan-to-value worden verward met de hele financieringsbeslissing. Oplossing: beoordeel waarde, inkomen, productvoorwaarden en totale kosten samen.
Woningwijzigingen niet melden
Waarom het gebeurt: de eigenaar verwacht dat de taxateur alle verbeteringen zelf vindt. Oplossing: meld werk, vergunningen, gebreken en erfpacht in de opdracht.
Alleen rente vergelijken
Waarom het gebeurt: de maandlast is zichtbaarder dan eenmalige kosten. Oplossing: neem boeterente, advies, notaris, taxatie en bankkosten mee.
Het rapport pas na de aanvraag lezen
Waarom het gebeurt: het rapport wordt als administratie gezien. Oplossing: controleer feiten en acceptatie zodra het rapport beschikbaar is.
Nazorg: controleer de beslissing
Controleer of het definitieve rapport de versie is die de geldverstrekker heeft ontvangen en geaccepteerd. Bewaar waardepeildatum, waardebegrip, aannames en beperkingen bij je hypotheekdossier. Leg correctieverzoeken en reacties vast.
Houd rente, eenmalige kosten, saldo en verwachte verblijfsduur bij wanneer je de keuze later wilt evalueren. Herzie het rapport bij een grote verbouwing, eigendomswijziging of nieuwe financieringsvraag. Een technische publicatie zonder inhoudelijke wijziging vraagt geen nieuwe bijgewerkt-datum.
Veelgestelde vragen
Heb ik altijd een taxatie nodig voor herfinanciering?
Nee. Een geldverstrekker kan voor een bepaalde aanvraag een WOZ-waarde of andere route accepteren. Vraag eerst welk bewijs nodig is.
Garandeert een hogere taxatiewaarde een lagere hypotheekrente?
Nee. De waarde kan de loan-to-value-positie beïnvloeden. Inkomen, productvoorwaarden, beleid en kosten tellen ook mee.
Kan ik mijn oude taxatierapport gebruiken?
Dat kan wanneer doel, ouderdom, vorm, ontvanger en waardepeildatum nog aansluiten. Vraag de geldverstrekker om bevestiging, zeker na een grote wijziging.
Is een WOZ-waarde voldoende?
Soms accepteert een geldverstrekker die waarde. De beslissing hangt af van de aanvraag en het actuele beleid. Behandel de WOZ niet vanzelf als privaat taxatierapport.
Is herfinanciering na een verbouwing een aparte taxatievraag?
Dat kan. De geldverstrekker kan actuele waarde of waarde na de werkzaamheden verlangen. Vraag welke documenten en aannames gelden voordat je bestelt.
Is een taxateur hetzelfde als een hypotheekadviseur?
Nee. De taxateur geeft een waardeoordeel voor een bepaalde opdracht. De adviseur of bank beoordeelt betaalbaarheid, productkeuze en de financiële gevolgen.
Checklist voor herfinanciering
- Huidige of nieuwe geldverstrekker en het doel zijn vastgelegd.
- Ontvanger, waardebegrip, waardepeildatum en rapportvorm zijn bevestigd.
- Geaccepteerde alternatieve bewijsroute is gecontroleerd.
- Hypotheeksaldo, gewenst bedrag en kosten van oversluiten zijn genoteerd.
- Verbouwingen, vergunningen, erfpacht en gebreken zijn gemeld.
- Tijd voor opname, onderzoek, correcties en bankcontrole is ingepland.
- Het definitieve rapport is gecontroleerd op feiten en acceptatie.
Beste Taxateur helpt je de vragen en onderbouwing rond taxatie voor herfinanciering te ordenen, zodat je aanbieders kunt vergelijken en de volgende stap kunt voorbereiden. De betrokken geldverstrekker, adviseur, gemeente of andere partij bepaalt welk rapport of bewijs wordt geaccepteerd.
Stel een vraag over taxatie voor herfinanciering