Taxatie voor een verzekering: welke waarde heb je nodig?
Lees wanneer een verzekering herbouwwaarde, marktwaarde of een andere waarde nodig heeft en welke documenten je voor een taxatie voorbereidt.
TL;DR: welke waarde heeft de verzekeraar nodig?
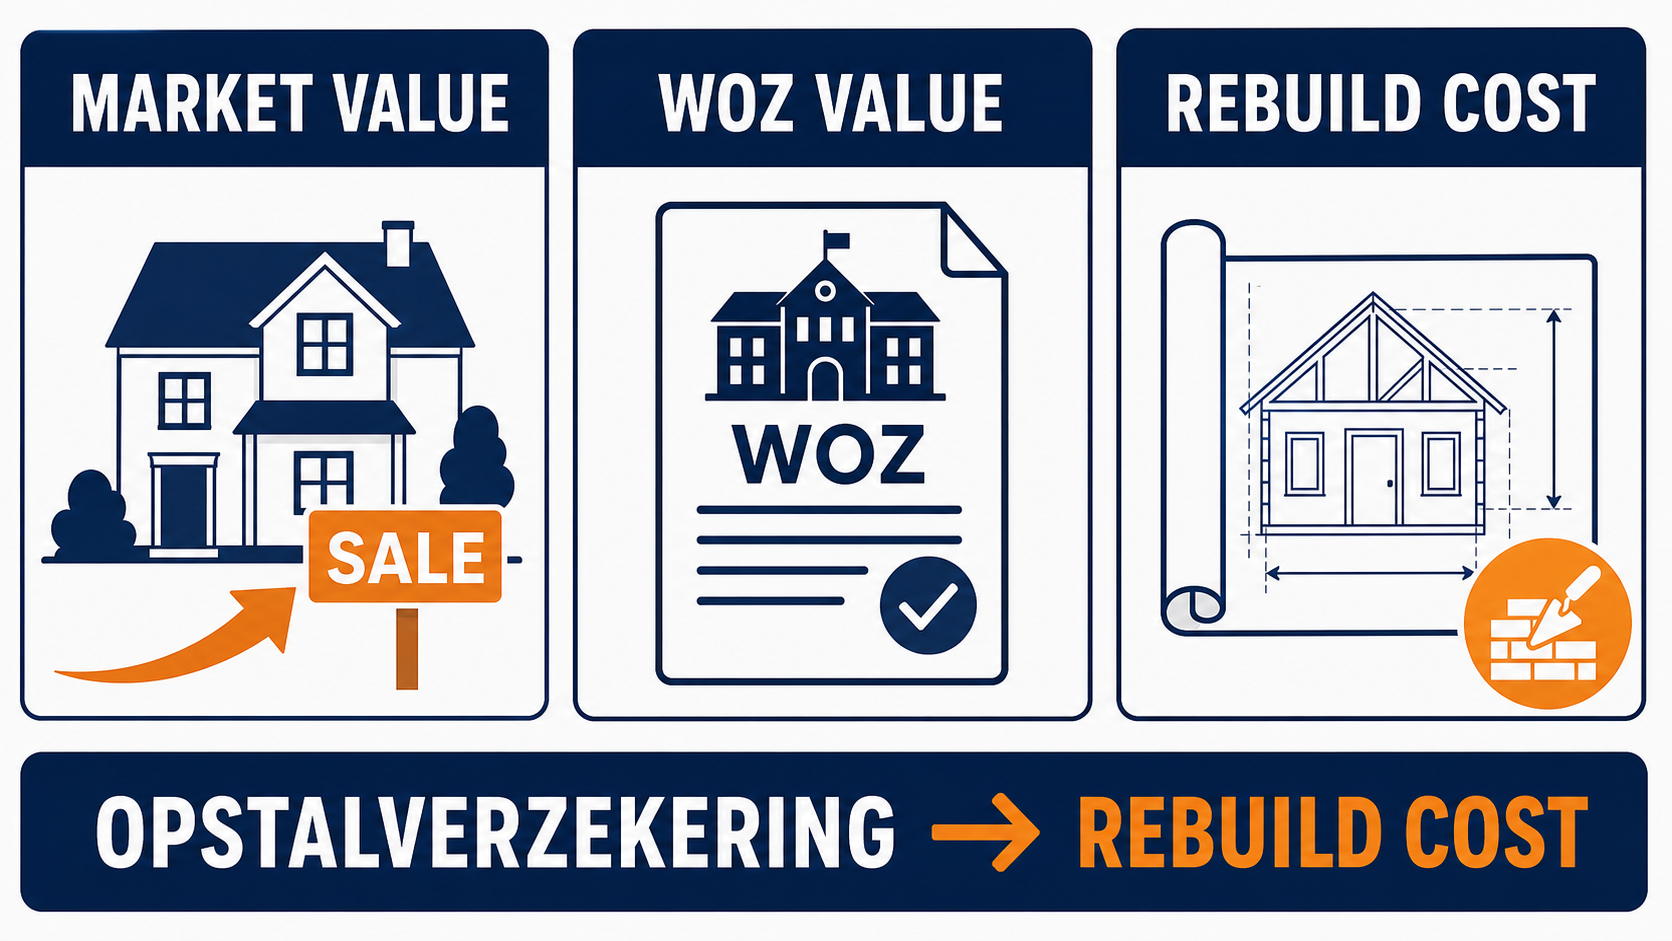
Bij een Nederlandse opstalverzekering gaat het vaak om de kosten om de woning opnieuw op te bouwen. Dat is de herbouwwaarde. Die waarde verschilt van de verkoopwaarde en van de WOZ-waarde. Herbouwwaarde kijkt naar het gebouw en de kosten van herstel of herbouw met vergelijkbare materialen en standaarden. Marktwaarde kijkt naar wat de woning onder bepaalde omstandigheden kan opbrengen. WOZ-waarde is een gemeentelijke waarde met een eigen waardepeildatum.
Als je de verzekeringswaarde controleert, houd je lokale marktcontext zoals woningtaxatie in Rotterdam gescheiden van herbouwwaarde en de grondslag van de verzekeraar.
Voor vragen over scope en prijs kun je de uitleg over wat een taxatie kost gebruiken.
Begin met de vraag waarvoor de verzekeraar het bedrag gebruikt: de verzekerde som vaststellen, onderverzekering controleren, een schade beoordelen of een geschil behandelen. Vraag daarna welke rekenmethode en documenten worden geaccepteerd. Een particuliere taxatie kan een bijzondere woning verduidelijken, maar verandert de polisvoorwaarden niet automatisch. Voordat je een rapport aanvraagt, omschrijf je het doel van de taxatie aan de hand van de beslissing die het rapport moet ondersteunen.
Het onderscheid is belangrijk. Ligging en grondwaarde kunnen de marktwaarde verhogen zonder dat de herbouwkosten in dezelfde verhouding stijgen. Bij bijzondere materialen, lastige bereikbaarheid of extra sloopwerk kan het omgekeerde gebeuren.
Voordat je op de uitkomst vertrouwt, vergelijk je de inhoud van een taxatierapport met de vraag die de opdracht moest beantwoorden.
Past deze situatie bij jouw vraag?
Deze uitleg is bedoeld voor:
- woningeigenaren die de verzekerde som van een niet-standaard woning controleren;
- kopers die voor de overdracht willen weten welke verzekeringswaarde relevant is;
- eigenaren met grote schade, herbouwplannen of een discussie over dekking;
- mensen die een herbouwwaardeschatting willen onderscheiden van een WOZ- of marktwaardetaxatie.
Lees altijd ook de polisvoorwaarden. De definitie van de verzekerde som, een eventuele garantie tegen onderverzekering en de schadeprocedure bepalen de uitkomst.
Als je taxateurs vergelijkt, vraag je naar een taxateur kiezen voordat je prijzen vergelijkt.
Wat heb je vooraf nodig?
Leg de polis, de concrete vraag van de verzekeraar, het adres, de oppervlakte en het bouwjaar klaar. Voeg informatie toe over aanbouwen, bijgebouwen, zonnepanelen, fundering, bijzondere afwerking en recente constructieve werkzaamheden. Bewaar vergunningen, tekeningen, facturen en foto’s als ze de woning beter beschrijven dan een korte omschrijving.
Als je een taxatierapport leest, let je op opdracht, bewijs, aannames en beperkingen.
Vraag bij een formulier welke velden verplicht zijn en of een professionele taxatie nodig is. Daarmee voorkom je dat je een marktwaarderapport bestelt terwijl de verzekeraar een herbouwwaardeberekening bedoelt.
Gaat het om een hypotheek, kijk dan bij taxatie voor een hypotheek.
Context: waarom de waardebasis het antwoord verandert
Een verzekeraar, geldverstrekker en koper kunnen over dezelfde woning een andere vraag stellen. Een geldverstrekker kijkt meestal naar marktwaarde en rapportacceptatie. Een opstalverzekeraar kijkt naar het bedrag dat nodig is om het gebouw te herstellen of opnieuw te bouwen. De gemeente gebruikt het WOZ-stelsel voor belastingdoeleinden. In de uitleg over WOZ- en marktwaarde zie je waarom deze bedragen niet uitwisselbaar zijn.
Het cijfers van verzekeraars over herbouwwaarde vermeldt dat de openbare Herbouwwaardemeter voor het laatst voor 2025 is gepubliceerd. Oudere informatie kan als achtergrond nuttig zijn. Vraag in 2026 wel welke actuele index, vragenlijst, model of inspectiemethode jouw verzekeraar gebruikt.
Uitgangspunten en beperkingen
Bevestig de vraag schriftelijk
Vraag of het gaat om de verzekerde som, herbouwwaarde, marktwaarde of bewijs voor een schadeclaim. Gebruik de termen uit de polis of de schadecorrespondentie. Vraag om uitleg als de behandelaar alleen om “de waarde van de woning” vraagt.
Als je een woning laat taxeren, stem je woningtaxatie af op het doel, de waardepeildatum en de rapportontvanger.
Beschrijf de woning volledig
Noteer gebruiksoppervlakte, inhoud als die beschikbaar is, aantal bouwlagen, dakvorm, constructie, afwerking en losse of aangebouwde delen. Een standaardwoning past soms eenvoudiger in een model dan een monumentale of architectonische woning. Dat is een reden om feiten te melden, geen reden om zelf een bedrag te raden.
Als je beide waarden vergelijkt, houd je WOZ-waarde en marktwaarde gekoppeld aan het eigen doel en de eigen waardepeildatum.
Controleer de polis
Zoek naar indexering, maxima, uitsluitingen en een garantie tegen onderverzekering. Zo’n garantie kan afhankelijk zijn van juiste informatie of een eigen methode van de verzekeraar. Een rapport voor een ander doel kan informatief zijn en toch formeel niet worden geaccepteerd.
Stappenplan: bereid de vraag voor
- Benoem de verzekeringsbeslissing. Schrijf op of je dekking instelt, de verzekerde som controleert of een claim onderbouwt.
- Vraag naar de waardebasis. Laat bevestigen of herbouwwaarde, marktwaarde of een andere maatstaf nodig is.
- Vraag naar de methode. Controleer of de verzekeraar een vragenlijst, model, index, inspectie of goedgekeurd rapport gebruikt.
- Verzamel woninginformatie. Leg tekeningen, vergunningen, maten, constructiedetails, foto’s en facturen klaar.
- Vergelijk voorstel en polis. Controleer aannames, dekking, datum en de verwerking van aanbouwen of bijzondere onderdelen.
- Bewaar het dossier. Sla de vraag, antwoorden, berekening en uiteindelijke stukken samen met de polis op.
Voorbeelden en varianten
Een standaard koopwoning
De verzekeraar kan de herbouwwaarde berekenen met maten, bouwjaar en woningkenmerken. Meld een uitbouw, dakkapel, zonnepanelen, bijgebouw en bijzondere afwerking. Een marktwaardetaxatie kan voor een hypotheek nuttig zijn, terwijl de opstalverzekering een andere waarde gebruikt.
Een monument of zwaar verbouwde woning
Bijzondere materialen, erfgoedregels, beperkte bereikbaarheid en toezicht door een architect kunnen de herbouw beïnvloeden. Vraag of een inspectie nodig is en of extra kosten onder de dekking vallen. Ga er niet vanuit dat de koopprijs deze bouwkundige factoren voldoende beschrijft.
Veelgemaakte fouten en oplossingen
Alleen de WOZ-beschikking opsturen
De WOZ-waarde is bedoeld voor gemeentelijke belasting en heeft een eigen waardepeildatum. Stuur deze mee als de verzekeraar erom vraagt of als achtergrond bij de gevraagde informatie.
Marktwaarde als herbouwbudget gebruiken
Marktwaarde bevat grond, locatie en vraag. Herbouwwaarde richt zich op het gebouw en het werk dat nodig is om het te herstellen. Vraag eerst welke waardebasis wordt bedoeld.
Verbouwingen vergeten
Een aanbouw of verbouwde zolder kan de verzekerde woning veranderen terwijl de polis doorloopt. Meld wat er is aangepast en wanneer.
Een calculator als dekkingsgarantie zien
Een calculator geeft een schatting op basis van de ingevoerde gegevens. Polisvoorwaarden, garanties en uitsluitingen bepalen hoe een claim wordt beoordeeld. Vraag om schriftelijke bevestiging als het bedrag grote gevolgen heeft.
Nazorg: controleer en herhaal
Bekijk de woninggegevens na een constructieve verbouwing, aanbouw, functiewijziging of grote wijziging in afwerking opnieuw. Noteer de datum van de berekening. Vervang de oorspronkelijke datum niet alleen omdat je het dossier later opnieuw opent.
Vergelijk bij een grote schade het rapport met de zichtbare schade, herstelomvang en polisdefinitie. Als informatie elkaar tegenspreekt, vraag de verzekeraar welk punt eerst moet worden opgehelderd voordat je een nieuwe taxatie bestelt.
FAQ over taxatie voor een verzekering
Is de WOZ-waarde geschikt voor de opstalverzekering?
Meestal is het een andere waardemaatstaf dan herbouwwaarde. Een WOZ-beschikking kan achtergrondinformatie geven, maar de gevraagde methode van de verzekeraar is leidend.
Heb ik voor een woonverzekering altijd een taxateur nodig?
Nee. Een verzekeraar kan de verzekerde som vaststellen met een vragenlijst of eigen model. Een inspectie is vooral nuttig bij een bijzondere, grote of moeilijk te beschrijven woning als de verzekeraar die accepteert.
Bewijst een marktwaardetaxatie dat ik goed verzekerd ben?
Nee. Marktwaarde en herbouwwaarde beantwoorden verschillende vragen. Een marktwaardetaxatie kan bij verkoop of hypotheek passen, terwijl de opstalpolis een andere basis gebruikt.
Wanneer controleer ik de verzekerde waarde?
Doe dat na belangrijke bouwwerkzaamheden en wanneer de verzekeraar om nieuwe gegevens vraagt. Bekijk ook de indexering en controlebepalingen in de polis.
Wat moet ik aan een taxateur vragen?
Noem het verzekeringsdoel, de gevraagde waardebasis, waardepeildatum, woningkenmerken en bijzondere aannames. Vraag wie het rapport gebruikt en of de verzekeraar de vorm accepteert.
Welke controles helpen je verder?
Verbinding met andere taxatiedoelen
Een verzekering is één tak van het cluster rond taxatiedoelen.
Zo blijft de waardebasis verbonden met de echte beslissing.
Wat controleer je voordat je verdergaat?
Controleer vóór je op een verzekeringswaarde vertrouwt het doel, de waardebasis en de datum. Kijk of aanbouwen en bijzondere kenmerken zijn opgenomen, of garanties en uitsluitingen zijn bekeken en of de verzekeraar de methode accepteert. Werk deze uitleg bij als de verzekeringsrichtlijnen of rekenmethode wezenlijk veranderen.
Beste Taxateur helpt je de vragen en onderbouwing rond taxatie voor verzekering te ordenen, zodat je aanbieders kunt vergelijken en de volgende stap kunt voorbereiden. De betrokken geldverstrekker, adviseur, gemeente of andere partij bepaalt welk rapport of bewijs wordt geaccepteerd.
Stel een vraag over taxatie voor verzekering