Winkelpand taxeren: zo bereid je de opdracht voor
Lees hoe gebruik, winkelpui, huur, indeling, huurvoorwaarden en marktgegevens samenkomen in een taxatie van een winkelpand.
TL;DR: waardeer de winkel als een bepaald gebruik
Voor een winkelpandtaxatie heb je meer nodig dan vloeroppervlak en een vraagprijs. Bepaal het doel, de waardegrondslag, de waardepeildatum en de ontvanger van het rapport. Verzamel daarna gegevens over toegestaan gebruik, winkelpui, zichtbaarheid, toegang, indeling, huur, huurvoorwaarden, staat, energiebewijs en vergelijkbare winkels.
Als je bedrijfsmatig vastgoed waardeert, houd je lokale marktinformatie zoals woningtaxatie in Rotterdam gescheiden van gebruik, huur en exploitatiecijfers van het pand.
Als je een bedrijfspand laat taxeren, neem je bedrijfspand laten taxeren op in de scope zodat gebruik, bewijs en inkomen samen worden beoordeeld.
De NRVT-richtlijnen voor commerciële taxaties verbindt opdracht, gegevens, methode, rapportage en onzekerheid. Een rapport hoort te laten zien welke gegevens de conclusie dragen en waar informatie ontbreekt.
Winkels kunnen onder de regels voor energielabels van utiliteitsgebouwen vallen. De RVO-uitleg noemt winkels bij de functies die onder de algemene regels voor verkoop, verhuur en oplevering kunnen vallen, met uitzonderingen die afhangen van het gebouw. Een energielabel bepaalt niet vanzelf de huur, marktwaarde of exploitatiekosten.
Bereid het dossier in deze volgorde voor:
- Leg doel, waardegrondslag, peildatum en ontvanger vast.
- Controleer gebruik, rechten, winkelpui, toegang en indeling.
- Houd vastgoedinkomsten apart van omzet, goodwill en inventaris.
- Verzamel huurcontract, staat, energiegegevens en marktgegevens.
- Vraag hoe methode, correcties en onzekerheid worden uitgelegd.
Past deze situatie bij jouw vraag?
Ben je een eigenaar, koper, verhuurder, geldverstrekker, belegger of adviseur met een winkel, winkelruimte, showroom of pand met gemengd gebruik in Nederland?
Als je een bedrijfshal laat taxeren, neem je bedrijfshal taxeren op in de scope zodat gebruik, bewijs en inkomen samen worden beoordeeld.
Een algemene uitleg over winkelvastgoed geeft geen waarde voor een genoemd winkelpand. Een bouwkundig, planologisch, milieukundig of juridisch vraagstuk kan naast de taxatie een specialist nodig hebben.
Context: een winkel is meer dan vloeroppervlak
Een winkelruimte heeft waarde voor een bepaald gebruik. Winkelpui, zichtbaarheid, looproute, laden en lossen, opslag, plafondhoogte, indeling, openingstijden en de verhouding tussen winkel en bovenverdieping kunnen bepalen welke gebruikers belangstelling hebben.
Als dit recht of deze afspraak jouw woning raakt, neem je huurwaarde bepalen op in de opdracht voordat de taxatie begint.
Ook de juridische positie telt. Een onderneming kan een gebruik hebben dat niet vanzelf op een koper of nieuwe huurder overgaat. Controleer planinformatie, vergunningen, toegangsrechten en het verschil tussen huidig en toegestaan gebruik.
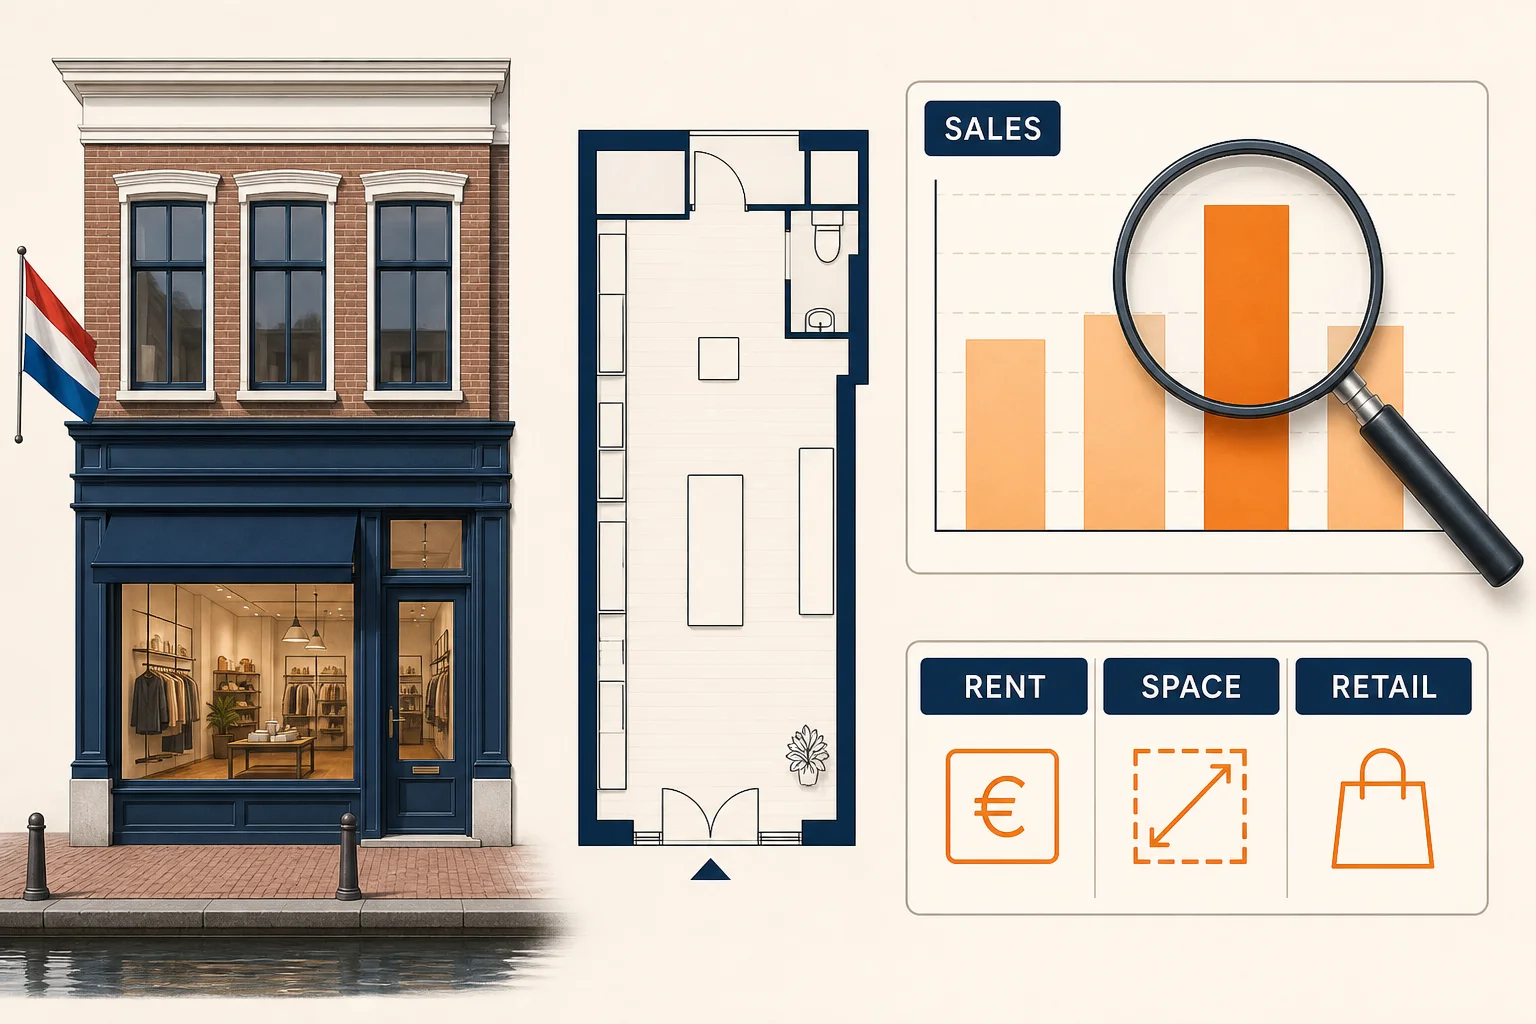
De visual scheidt huur, verkoopgegevens, ruimte en winkelgebruik. Het helpt je het dossier te lezen en is geen berekening voor één pand.
Bewijs voor een winkelpandtaxatie verzamelen
- Opdracht
- Noteer doel, waardegrondslag, waardepeildatum, ontvanger, rapportvorm en aannames.
- Gebruik en rechten
- Verzamel toegestaan gebruik, huidige bedrijfsactiviteit, vergunningen, beperkingen, toegangsrechten en plannen.
- Ligging en winkelpui
- Beschrijf zichtbaarheid, looproute, hoekligging, laden en lossen, opslag, toegangstijden en de relatie met omliggende functies.
- Indeling en staat
- Lever gemeten oppervlakten, winkeldiepte, achterruimte, installaties, onderhoud, gebreken en geplande werkzaamheden aan.
- Huur en inkomsten
- Deel huur, indexatie, incentives, opzeggingsrechten, servicekosten, achterstanden, waarborg en verplichtingen van de huurder.
- Marktgegevens
- Vraag om gedateerde verkopen, huren of rendementen van winkels met vergelijkbaar gebruik, ligging, maat, huurcontract en staat.
Beperkingen die de uitkomst kunnen veranderen
Bedrijfsresultaat is niet hetzelfde als vastgoedwaarde
Omzet, marge, merknaam en klantenkring horen bij het bedrijf, tenzij de opdracht ze een duidelijke plaats geeft. Een goedlopende onderneming kan in een onhandige unit zitten; een goede unit kan leegstaan bij een wisseling van huurder.
Als je een bedrijfspand laat taxeren, stem je taxatie van een bedrijfspand af op gebruik, inkomen en fysiek bewijs.
Winkelpui en toegang moet je beschrijven
Twee winkels met dezelfde oppervlakte kunnen verschillende gebruikers aantrekken wanneer één ingang smal is, slecht zichtbaar is of geen goede bevoorrading heeft. Vraag hoe vergelijkbare panden voor die verschillen zijn aangepast.
Gemengd gebruik vraagt om een gesplitste blik
Een winkel met een bovenwoning of kantoor moet als een combinatie van gebruiksvormen worden bekeken. Toegang, diensten, rechten, staat en inkomsten kunnen per deel verschillen.
Als je een kantoor laat taxeren, neem je kantoor laten taxeren op in de scope zodat gebruik, bewijs en inkomen samen worden beoordeeld.
Energiebewijs heeft een afgebakende rol
Controleer de gebouwfunctie en de actuele RVO-regel. Een label of uitzondering helpt bij een nalevingsvraag, maar vervangt geen inspectie van installaties, gebruikskosten, verbeteringen of vraag uit de markt.
Het taxatieproces voor een winkelpand in zes stappen
1. Bepaal de beslissing
Geef aan of het rapport bedoeld is voor verkoop, aankoop, financiering, herfinanciering, verhuur, accounting of een geschil. Noem waardegrondslag, peildatum en ontvanger.
2. Controleer gebruik en rechten
Bekijk eigendom, toegestaan gebruik, vergunningen, toegang, erfdienstbaarheden, service-rechten, beperkingen en voorgenomen wijzigingen.
3. Beschrijf de unit
Leg winkelpui, diepte, oppervlakten, opslag, laden en lossen, toegang, installaties en staat vast. Benoem of inventaris, reclame, apparatuur of voorraad binnen de opdracht vallen.
4. Scheid vastgoed- en bedrijfsgegevens
Zet huur, contractclausules en servicekosten naast de vastgoedgegevens. Houd omzet, goodwill, inventaris en bedrijfskosten in een aparte rubriek.
5. Vergelijk gelijke gevallen
Controleer datum, gebruik, maat, ligging, contract, staat en rechten van ieder vergelijkingsobject. Vraag welke methode past en waarom.
6. Lees het rapport tegen de opdracht
Controleer titel, oppervlakten, gebruik, huurbedragen, aannames, methode, datum, waardegrondslag en onzekerheid.
Vier situaties bij winkelvastgoed
Winkel in een drukke winkelstraat
Winkelpui, zichtbaarheid, looproute, bevoorrading en omliggende functies kunnen de gebruikersgroep bepalen. Vergelijk met panden op een vergelijkbare positie, niet alleen met dezelfde oppervlakte.
Buurtwinkel
Verzorgingsgebied, parkeren, dagelijkse voorzieningen, indeling en huurzekerheid kunnen zwaarder wegen dan een vergelijking met een centrumlocatie.
Showroom of bestemmingswinkel
Parkeren, uitstalruimte, voertuigentree, opslag, reclame en openingstijden kunnen tellen. Houd het nut van het pand apart van het succes van één merk.
Winkel met bovenverdieping
Controleer of de bovenverdieping woning, kantoor, opslag of leegstand is. Maak het verschil in gebruik, rechten en diensten zichtbaar.
Fouten die een winkelpandtaxatie verzwakken
Omzet gebruiken als maat voor het pand
Waarom het gebeurt: bedrijfsgegevens zijn makkelijk beschikbaar. Verbetering: toon welke rechten, huur- en marktgegevens de vastgoedconclusie dragen.
Vraaghuren vergelijken met afgeronde transacties
Waarom het gebeurt: advertenties zijn zichtbaar. Verbetering: markeer het soort gegeven, de datum en de correcties.
Ieder winkelpand als gelijk behandelen
Waarom het gebeurt: zoekfilters draaien vaak om oppervlakte en postcode. Verbetering: voeg winkelpui, toegang, indeling, staat, gebruik en huurvoorwaarden toe.
Gemengd gebruik in één totaalbedrag verbergen
Waarom het gebeurt: één bedrag leest eenvoudig. Verbetering: beschrijf ieder gebruik, recht, inkomstenonderdeel en iedere aanname.
Nazorg: houd het dossier actueel
Bewaar het rapport met huurcontract, plattegronden, vergunningen, servicekosten, onderhoud, energiebewijs en de marktgegevens die voor de opdracht zijn gebruikt. Werk het dossier bij als een huurder wisselt, het contract wordt verlengd, de indeling verandert, een nieuw gebruik wordt voorgesteld of een grote reparatie klaar is.
Heeft de volgende beslissing een ander doel of een andere peildatum, vraag dan of een nieuwe opdracht nodig is. De marktpositie van een winkel kan veranderen terwijl muren en oppervlakte gelijk blijven.
Veelgestelde vragen
Wordt een winkelpand op basis van huur getaxeerd?
Huur kan een bruikbaar gegeven zijn, maar doel en waardegrondslag bepalen de aanpak. Huurtermijn, incentives, staat, gebruik en vergelijkbare gegevens tellen ook mee.
Verhoogt een hoge omzet de waarde van de winkel?
Niet vanzelf. Omzet kan het bedrijf beschrijven en niet het pand. Goodwill, inventaris en voorraad vragen om een duidelijke afbakening.
Heeft een winkelruimte een energielabel nodig?
De algemene regel voor utiliteitsgebouwen kent uitzonderingen die van de functie en actuele uitleg afhangen. Controleer het werkelijke gebruik en de RVO-informatie.
Kun je een winkel met bovenwoning samen taxeren?
Dat kan binnen één opdracht als de afbakening helder is. Het rapport hoort de verschillende functies, toegangen, rechten, staat en inkomsten wel te beschrijven.
Wat stuur ik als eerste naar de taxateur?
Stuur doel, adres, plattegronden, toegestaan gebruik, huurcontract, huurgegevens, servicekosten, vergunningen, informatie over de staat en de rapportvoorwaarden van de ontvanger.
Checklist voor winkelpandtaxatie
- Doel, waardegrondslag, waardepeildatum en ontvanger zijn vastgelegd.
- Toegestaan en huidig gebruik, vergunningen, toegang en beperkingen zijn gecontroleerd.
- Winkelpui, zichtbaarheid, indeling, oppervlakten, laden en lossen en opslag zijn beschreven.
- Huur, indexatie, incentives, servicekosten en verplichtingen van de huurder zijn aangeleverd.
- Omzet, goodwill, inventaris en voorraad zijn gescheiden van vastgoedgegevens.
- Staat, energiebewijs, onderhoud en geplande werkzaamheden zijn gedocumenteerd.
- Vergelijkbare winkelgegevens zijn gedateerd en aangepast voor gebruik, ligging, contract en staat.
Beste Taxateur helpt je de vragen en onderbouwing rond winkelpand taxeren te ordenen, zodat je aanbieders kunt vergelijken en de volgende stap kunt voorbereiden. De betrokken geldverstrekker, adviseur, gemeente of andere partij bepaalt welk rapport of bewijs wordt geaccepteerd.
Stel een vraag over winkelpand taxeren